Problème Démarrage Voiture : les 9 Causes Principales
Votre voiture refuse de démarrer ce matin ? Un simple clic, un silence total, ou un moteur qui…
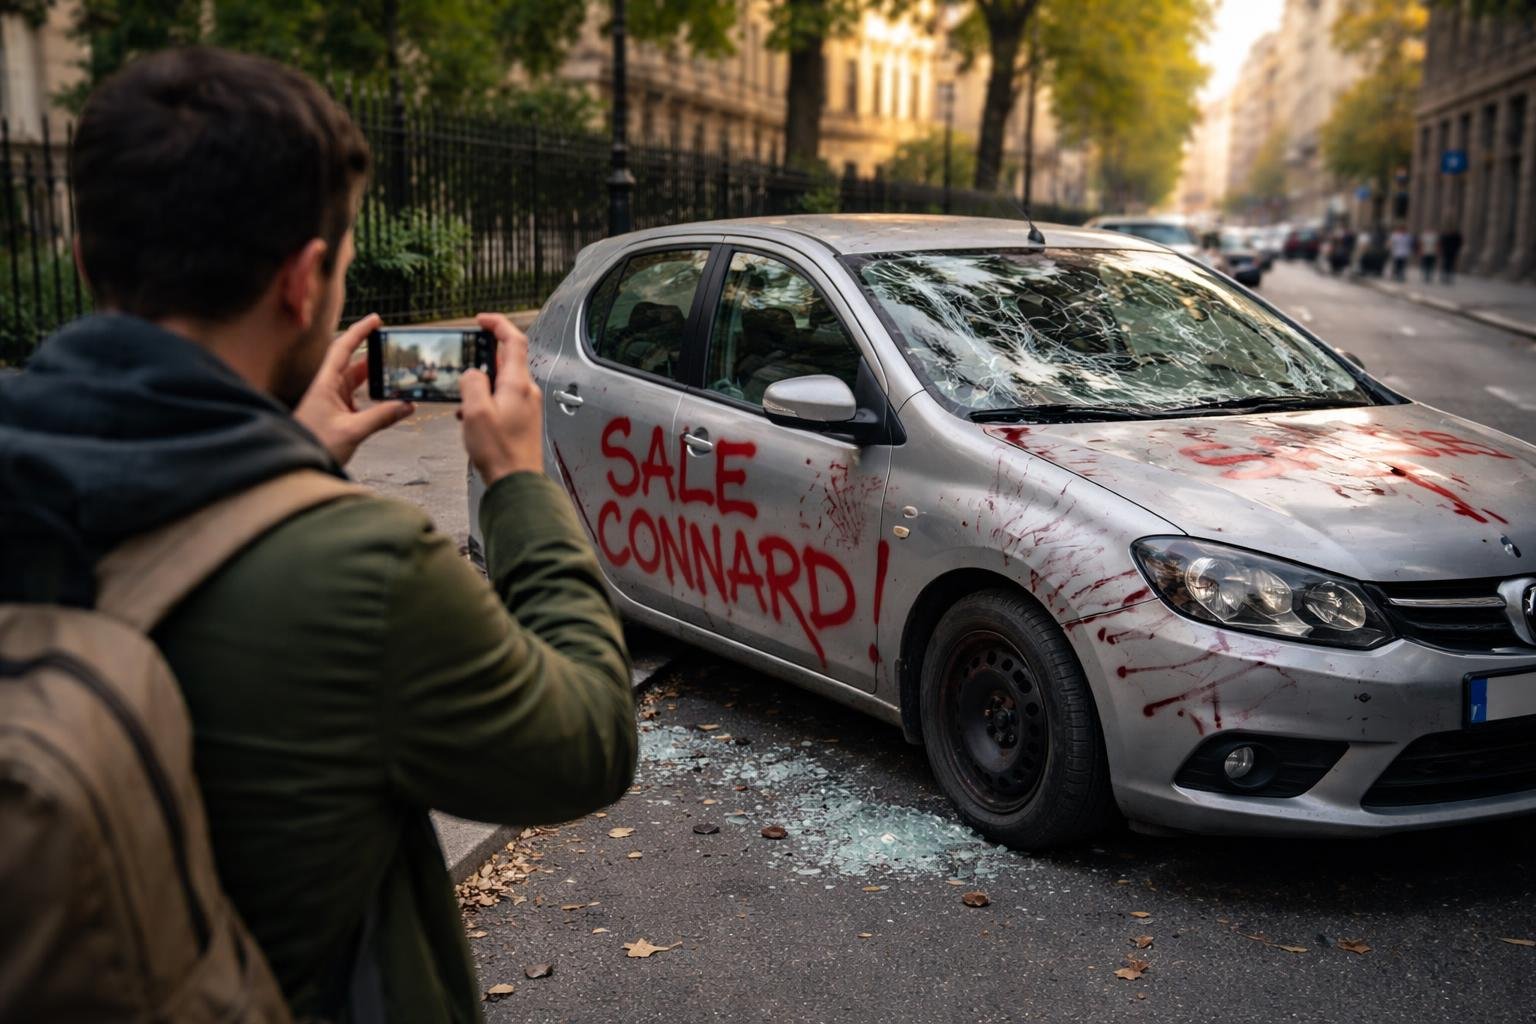
Vous venez de retrouver votre voiture vandalisée ? Rayures, pneu crevé ou rétroviseur arraché ? Pas de panique.
Ce guide vous explique les démarches à suivre et comment obtenir une indemnisation de votre assurance auto.
Face à cette situation, il faut agir vite et dans le bon ordre. Voici la procédure à suivre immédiatement.
Votre premier réflexe est de rassembler tout ce qui peut prouver la dégradation de votre véhicule.
Le dépôt de plainte est obligatoire pour que l’assurance puisse prendre en charge votre dossier.
Vous devez informer votre assureur le plus rapidement possible après avoir déposé plainte.
La prise en charge des frais de réparation dépend directement de votre contrat d’assurance auto. Toutes les formules ne couvrent pas l’acte de vandalisme de la même manière, surtout si le responsable n’est pas identifié.
| Type de contrat | Couverture Vandalisme (auteur non identifié) |
|---|---|
| Assurance au Tiers | ❌ Non couvert |
| Tiers + / Intermédiaire | ✅ En option (à vérifier dans votre contrat) |
| Tous Risques | ✅ Inclus par défaut |
La formule au tiers est la protection minimale légale. Elle couvre les dommages que vous causez aux autres. En cas de vandalisme sur votre véhicule par un inconnu, vous n’aurez aucune indemnisation de la part de votre assurance. Les frais de réparation seront entièrement à votre charge.
La seule exception est si l’auteur de la dégradation est identifié et solvable. Dans ce cas, c’est son assurance responsabilité civile qui paiera les dégâts causés.
C’est la seule formule qui inclut systématiquement la garantie vandalisme. Si vous avez un contrat tous risques, votre assureur prendra en charge les réparations de votre voiture, même si l’auteur n’a pas été retrouvé. C’est la solution la plus sûre pour être couvert contre la destruction ou dégradation volontaire.
Même avec une assurance tous risques, une franchise reste souvent à votre charge. La franchise est la somme qui n’est pas remboursée par l’assureur lors d’un sinistre. Son montant est fixé dans votre contrat.
Le point important : si les réparations coûtent moins cher que votre franchise, déclarer le sinistre ne sert à rien. Vous paierez la totalité de la facture vous-même. Demandez un devis au garage avant de lancer la procédure avec votre assurance. Vous pouvez aussi comparez les assurances auto pour trouver la meilleure couverture avec une franchise adaptée.
Exemple concret : Votre franchise est de 300 €. Les rayures sur votre portière coûtent 250 € à réparer. Il est plus intéressant de payer directement les réparations sans faire de déclaration à votre assurance.
Pour les assureurs, un acte de vandalisme est une destruction ou dégradation volontaire de votre véhicule par un tiers, sans intention de vol. L’objectif de l’auteur est uniquement de causer des dégâts matériels.
La garantie vandalisme de votre contrat assurance auto couvre généralement les dommages suivants :
Il est important de ne pas confondre ces trois situations, car elles ne dépendent pas des mêmes garanties de votre contrat.
Dans certains cas, votre assureur peut refuser la prise en charge des dégradations, même avec un contrat tous risques. Les exclusions les plus fréquentes sont :
Reprenons les étapes du dépôt de plainte et de la déclaration à l’assureur pour ne rien oublier.
Le dépôt de plainte est une étape non négociable. Sans ce document, votre assureur ne peut rien faire. Vous pouvez vous rendre directement dans un commissariat de police ou une brigade de gendarmerie.
Pour gagner du temps sur place, il est fortement recommandé de faire une pré-plainte en ligne. Ce service vous permet de remplir les informations depuis chez vous. Vous n’aurez plus qu’à vous déplacer pour signer votre déclaration. Pour toute question, vous pouvez aussi consulter le site officiel de la Police Nationale.
Une fois le récépissé de plainte en main, contactez votre assureur. Le délai légal pour déclarer un acte de vandalisme est de 5 jours ouvrés à partir du moment où vous découvrez les dégâts.
Préparez les documents suivants pour votre déclaration :
Votre assureur mandatera ensuite un expert pour évaluer le montant des dommages et valider la prise en charge des frais de réparation.
Voici les réponses aux questions les plus fréquentes sur le vandalisme de véhicule.
La différence est l’intention. Le vandalisme est un acte volontaire pour abîmer votre voiture (ex: un coup de pied dans une vitre). Le bris de glace est un dommage accidentel (ex: un caillou qui fissure le pare-brise). Les garanties ne sont pas les mêmes.
Oui, votre garantie vandalisme fonctionne que votre véhicule soit garé sur la voie publique ou sur un parking privé (supermarché, résidence). Le propriétaire du parking n’est généralement pas responsable des dégâts, sauf s’il a commis une faute grave.
Oui, presque toujours. La franchise est la norme pour la garantie vandalisme. Le seul cas où vous pouvez ne pas la payer, c’est si l’auteur des dégradations est identifié, arrêté et solvable. Votre assureur se retournera alors contre lui pour se faire rembourser.
C’est un cas complexe. Les contrats d’assurance auto couvrent souvent les dommages liés aux « émeutes et mouvements populaires ». Toutefois, certains assureurs peuvent l’exclure. Si votre assurance ne prend pas en charge les frais, vous pouvez vous tourner vers le Fonds de Garantie des victimes des actes de Terrorisme et d’autres Infractions (FGTI) pour demander une indemnisation.
Dans la même catégorie
Votre voiture refuse de démarrer ce matin ? Un simple clic, un silence total, ou un moteur qui…
Votre voiture refuse de démarrer à cause d’une batterie déchargée ? Pas de panique. Ce guide vous montre…
Vous avez un doute sur une éventuelle amende ? Vous voulez vérifier si votre véhicule a été flashé…