Pare-Brise Fissuré Assurance : Quelles Démarches Suivre ?
Un impact ou une fissure sur le pare-brise de votre véhicule ? Pas de panique, c’est un problème…
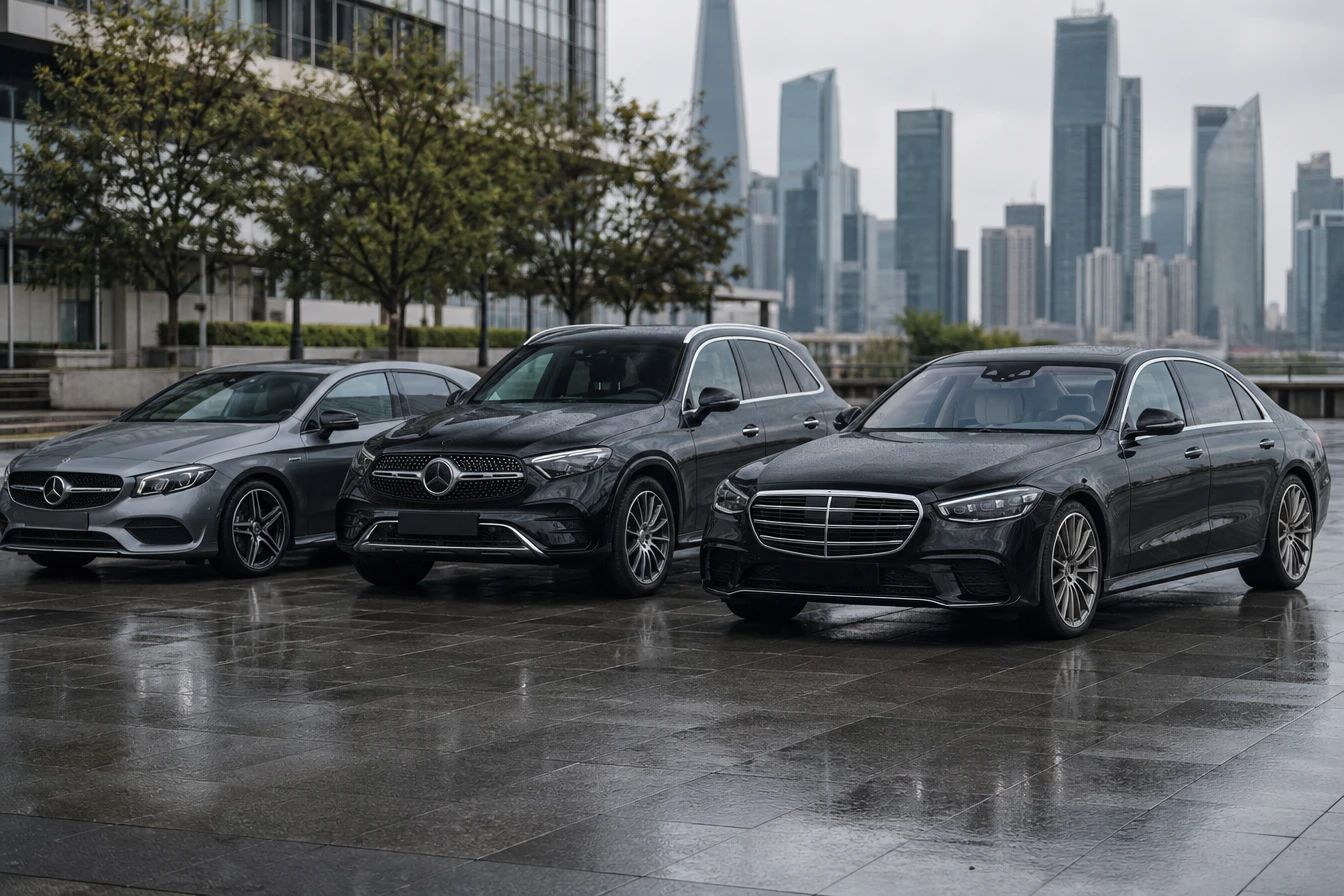
On entend souvent parler du prix des modèles de luxe, mais qu’en est-il vraiment du budget assurance lorsqu’il s’agit d’un véhicule prestigieux ? Si vous envisagez de rouler avec une mercedes classe a, un glc ou une élégante classe s, anticiper le coût assurance devient essentiel pour maîtriser votre budget automobile. Cet aspect est parfois négligé lors de l’achat, alors qu’il impacte chaque année la gestion de votre voiture. Dans cet article, découvrez comment s’articulent les formules d’assurance adaptées à ces modèles et quelle enveloppe prévoir concrètement pour profiter d’une couverture tous risques complète.
Acheter une berline compacte, un SUV ou une limousine n’engendre pas le même budget assurance. Plusieurs facteurs se combinent pour expliquer cette différence. Pour obtenir un devis d’assurance d’une mercedes, il est essentiel de connaître ces variables, ce qui permet d’obtenir un devis assurance précis avant toute souscription.
À travers ces critères, il devient plus facile d’orienter ses choix vers la meilleure couverture tous risques ou une formule intermédiaire sans mauvaise surprise au moment de régler la cotisation annuelle.
La mercedes classe a incarne la sobriété chic des urbaines premium. Pour beaucoup, elle représente une porte d’entrée dans l’univers de la marque avec un rapport équipement/prestige très attractif. Seulement, son image haut de gamme influence le calcul du coût assurance.
Sur une base de profil standard (conducteur expérimenté, bonus stable), la prime annuelle varie selon la finition, la motorisation et les options sélectionnées. Adopter une garantie tous risques, notamment pour une voiture récente, demeure fréquent afin de limiter les mauvaises surprises.
Contrairement aux citadines classiques, souscrire une simple responsabilité civile paraît insuffisant face à la valeur de revente et aux équipements embarqués d’une mercedes classe a. Les assureurs proposent généralement :
L’écart de prix entre ces trois propositions reste conséquent, mais correspond aux attentes de protection d’un propriétaire d’auto premium.
Pour une mercedes classe a neuve en finition moyenne, la fourchette de devis assurance oscille entre 700 et 1200 euros par an pour une couverture tous risques, hors options et garanties spécifiques. Se contenter d’une formule moins protectrice abaisse la cotisation, mais peut rendre vulnérable face à certains sinistres importants.
Certains assureurs ajustent leur proposition si le conducteur dispose d’une expérience solide et d’un bon dossier. À l’inverse, un jeune permis ou un usage intensif (des trajets quotidiens en ville par exemple) génèrent facilement une hausse du prix.
Ce SUV séduit autant les familles que les professionnels. Son gabarit, sa réputation en matière de sécurité et ses innovations technologiques jouent en faveur de sa popularité, mais influencent sensiblement le prix de sa police assurance auto.
Dès la demande de devis assurance, plusieurs éléments techniques entrent en jeu comme la présence d’aides à la conduite, de radars, de parkings automatiques ou de systèmes anti-collision, qui améliorent la sécurité, mais alourdissent la facture en raison du coût de remplacement des composants électroniques.
Un glc bénéficie souvent d’options haut de gamme telles que l’assistance 24h/24, la prise en charge du prêt de véhicule pendant réparation, ou la franchise réduite en cas de bris de glace ou de vol. La personnalisation poussée du contrat permet alors aux propriétaires de moduler leur budget assurance en fonction de leurs besoins réels.
Ces ajouts sécurisent le quotidien, notamment pour un usage routier régulier ou familial où chaque immobilisation peut avoir des conséquences organisationnelles majeures.
Dans la majorité des cas, assurer un glc avec une couverture tous risques requiert une enveloppe comprise entre 950 et 1800 euros annuels. Ce montant tient compte de prestations élevées et du prestige de la voiture, mais aussi de la motorisation hybride ou diesel proposée par la marque.
À noter : la plupart des conducteurs optent pour les niveaux supérieurs de garantie dès lors que la dimension familiale ou professionnelle du SUV pèse dans la décision, car l’objectif consiste à préserver la valeur résiduelle du véhicule et éviter les mauvaises surprises financières.
S’il est un modèle emblématique du luxe à l’allemande, la classe s s’impose comme référence. Cette berline cumule performances, standing et technologies avancées, justifiant une tarification spécifique par les assureurs spécialisés.
Côté coût assurance, la donne évolue nettement par rapport à des gammes inférieures. La valeur à neuf du véhicule, le budget entretien et le prix des pièces font de la prime annuelle un investissement non négligeable.
Chez les prestataires proposant une assurance auto dédiée au segment prestige, certains facteurs peuvent faire varier le devis assurance :
Chaque modification contractuelle peut impacter la cotisation. Réfléchir à ces paramètres aide à équilibrer protection optimale et maîtrise du budget assurance, surtout quand l’automobile constitue un poste de représentation ou de plaisir personnel.
Pour une mercedes classe s, la prime annuelle affiche rarement moins de 1600 à 3500 euros pour une garantie tous risques complète associée à des plafonds élevés et une assistance de premier ordre. Choisir des options et garanties optionnelles, comme le remboursement à valeur majorée en cas de perte totale, ajuste encore cette estimation à la hausse.
Parce que ce type de voiture attire potentiellement les actes malveillants, la vigilance autour de la sécurité et de l’emplacement de stationnement rejaillit immanquablement sur la proposition d’assurance auto adaptée à votre situation.
Face aux écarts de tarifs constatés entre une berline, un SUV compact ou une limousine, solliciter plusieurs devis assurance s’impose comme une démarche incontournable. Cela rend plus facile la comparaison des formules d’assurance sans sacrifier la qualité de service attendue pour une marque premium.
Certaines astuces permettent d’optimiser son budget assurance sans rogner sur la protection. Avant de signer, il reste judicieux de décrypter minutieusement chaque ligne du contrat, d’ajuster franchises et plafonds, ou de regrouper ses contrats auto et habitation pour bénéficier d’éventuelles remises multi-détention.
Enfin, accorder attention à la réputation du service client, à la rapidité de remboursement et au sérieux de l’accompagnement lors d’un sinistre garantit un investissement pérenne, au-delà du simple coût assurance affiché sur le devis.
En définitive, anticiper le budget assurance représente une étape clé dans l’acquisition ou le renouvellement d’un modèle premium. Entre la souplesse des formules d’assurance proposées et les exigences inhérentes à la catégorie du véhicule, bien choisir nécessite de rester attentif aux clauses du contrat, aux montants de franchise et aux exclusions éventuelles.
Prendre le temps d’étudier les offres, d’interroger différents conseillers et de simuler plusieurs configurations offre la tranquillité d’esprit indispensable à une conduite détendue, que vous soyez amateur d’une compacte élégante, d’un SUV rassurant ou d’une berline prestigieuse.
Dans la même catégorie
Un impact ou une fissure sur le pare-brise de votre véhicule ? Pas de panique, c’est un problème…
Vous venez de retrouver votre voiture vandalisée ? Rayures, pneu crevé ou rétroviseur arraché ? Pas de panique.…