Problème Démarrage Voiture : les 9 Causes Principales
Votre voiture refuse de démarrer ce matin ? Un simple clic, un silence total, ou un moteur qui…
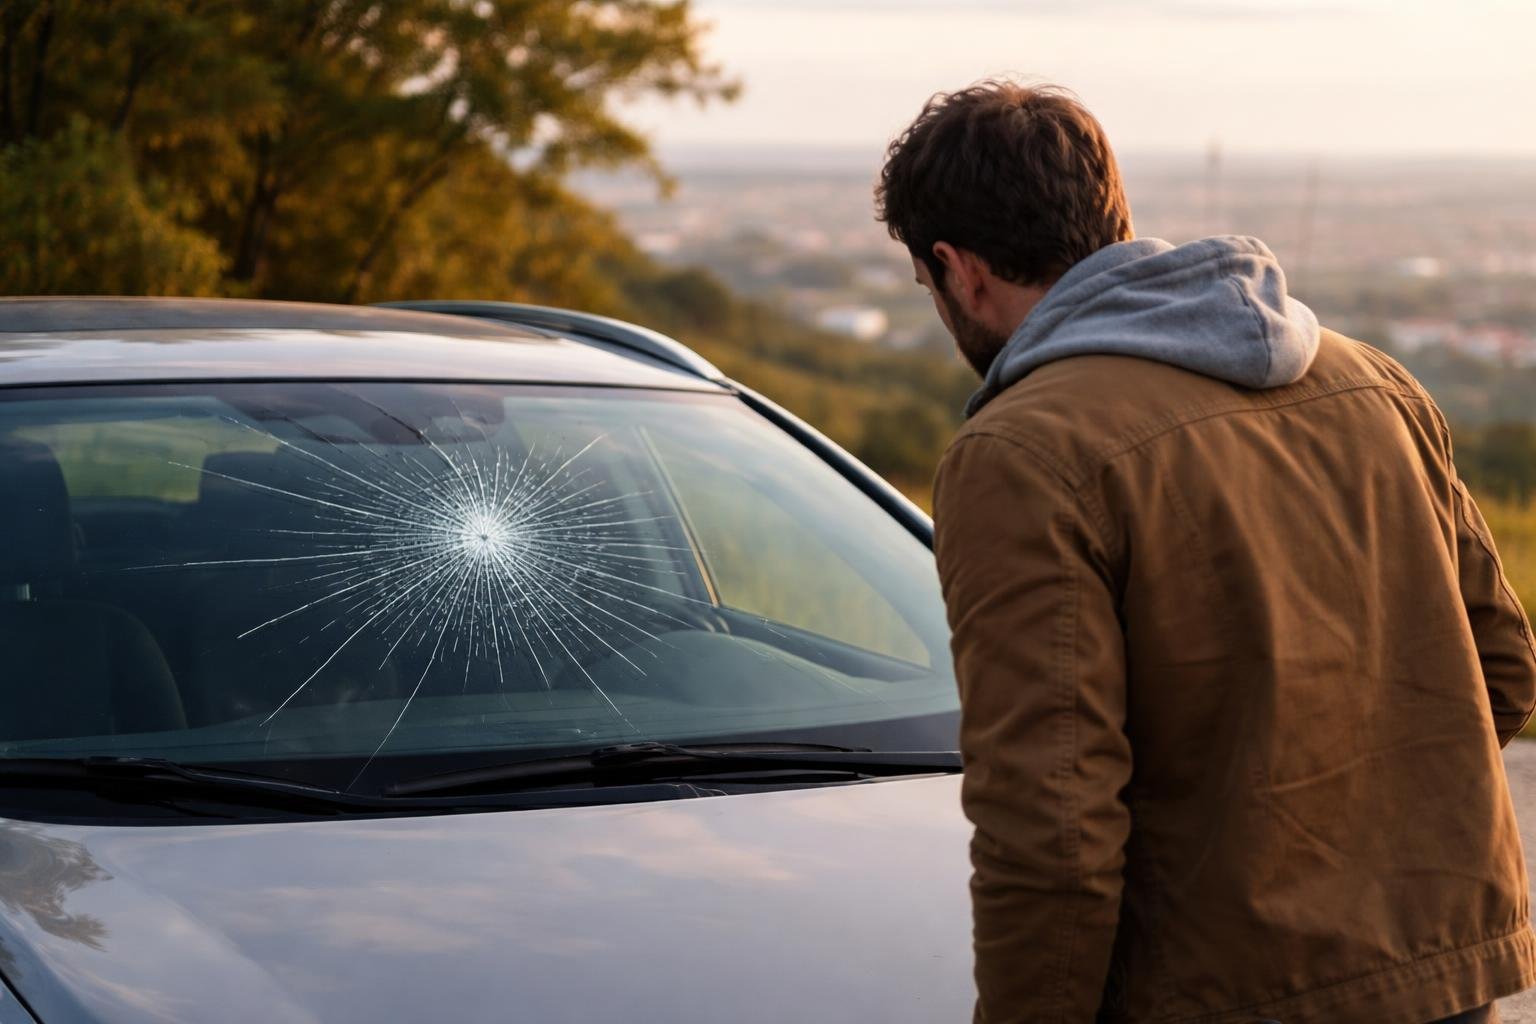
Un impact ou une fissure sur le pare-brise de votre véhicule ? Pas de panique, c’est un problème courant.
Ce guide vous explique comment faire marcher votre assurance et gérer la réparation sans stress.
La première chose à faire est d’évaluer le dommage. Si la fissure est dans votre champ de vision, il est plus prudent de ne pas conduire. Une fissure peut gêner votre visibilité et représenter un danger.
Regardez la taille de l’impact. S’il est plus petit qu’une pièce de 2 euros et qu’il n’est pas sur le bord du pare-brise, il peut souvent être réparé. Pour éviter que la fissure ne s’agrandisse avec les changements de température ou les vibrations, vous pouvez poser une pastille de protection dessus. C’est une solution temporaire en attendant de voir un professionnel.
En résumé, voici les actions immédiates :
Avant toute démarche, vous devez savoir ce que couvre votre contrat d’assurance. C’est la garantie bris de glace qui entre en jeu ici. Elle n’est pas toujours incluse par défaut, surtout dans les contrats au tiers.
La garantie bris de glace est une option de votre contrat d’assurance auto. Elle couvre les frais de réparation ou de remplacement des surfaces vitrées de votre véhicule. La plupart des contrats « tous risques » l’incluent, mais elle est souvent optionnelle pour les formules « au tiers ».
Il est donc important de vérifier votre contrat. Sans cette garantie, tous les frais seront à votre charge. Votre compagnie d’assurance pourra vous renseigner rapidement si vous avez un doute.
La couverture dépend de votre contrat. En général, la garantie bris de glace prend en charge les éléments principaux de votre véhicule :
Attention, certains éléments vitrés sont parfois exclus ou nécessitent une extension de garantie. C’est le cas pour :
Vérifiez bien la liste des éléments couverts sur votre contrat pour éviter les mauvaises surprises. La couverture des vitres latérales et de la lunette arrière est quasi systématique, mais les autres sont plus variables.
Pour savoir si vous êtes couvert, le plus simple est de consulter les conditions générales et particulières de votre contrat. Le document détaille toutes les garanties, les exclusions et les franchises. Vous pouvez généralement le trouver sur votre espace client en ligne sur le site de votre assureur.
Si vous ne trouvez pas l’information, appelez directement votre assureur. Il vous confirmera votre niveau de couverture et vous expliquera la marche à suivre pour la déclaration.
Une fois que vous avez confirmé votre couverture, vous devez déclarer le dommage à votre compagnie d’assurance. C’est une étape obligatoire pour obtenir une prise en charge. Il faut respecter un certain délai.
Vous avez un délai légal pour faire votre déclaration de sinistre. Pour un bris de glace, ce délai est de 5 jours ouvrés à partir du moment où vous constatez le dommage. Ne tardez pas, car un retard pourrait compliquer votre prise en charge.
Attention : Passé ce délai de 5 jours, votre assureur a le droit de refuser de couvrir les frais de réparation ou de remplacement du pare-brise.
La plupart des assureurs proposent plusieurs solutions pour déclarer un bris de glace. Vous pouvez choisir celle qui vous convient le mieux :
Pour que votre déclaration soit traitée rapidement, préparez quelques informations. Votre assureur vous demandera certainement :
Prendre une photo du dommage avec votre téléphone est une bonne idée. Elle pourra servir de preuve lors de votre déclaration.
Ce n’est pas vous qui choisissez entre la réparation et le remplacement. La décision est prise par le professionnel en fonction de critères techniques précis. L’assurance suit généralement l’avis de l’expert. La réparation est toujours privilégiée lorsque c’est possible.
Une réparation d’impact est possible si le dommage respecte plusieurs conditions. C’est une intervention rapide qui consiste à injecter une résine spéciale pour solidifier le verre. Le pare-brise peut être réparé si :
Si un seul de ces critères n’est pas rempli, le remplacement complet du pare-brise devient nécessaire. Le remplacement est donc obligatoire si :
Bon à savoir : La réparation est une solution plus rapide (environ 30 minutes), moins chère pour l’assurance, et plus écologique que le remplacement complet de la vitre.
Même avec une garantie bris de glace, il est possible qu’une partie des frais reste à votre charge. C’est ce qu’on appelle la franchise.
La franchise est la somme qui reste à votre charge après l’intervention de l’assurance. Son montant est fixé dans votre contrat. Il peut s’agir d’une somme fixe (par exemple, 70 €) ou d’un pourcentage du coût total de l’intervention, avec un minimum et un maximum.
Lorsque vous faites une déclaration, votre assureur vous indiquera le montant de la franchise que vous devrez payer directement au réparateur. La compagnie d’assurance paiera le reste.
Ici, il y a une information très importante à connaître. La plupart des assureurs font une distinction entre la réparation d’un impact et le remplacement du pare-brise :
Cette politique vise à encourager les conducteurs à faire réparer rapidement les petits impacts avant qu’ils ne se transforment en fissure. Cela coûte moins cher à tout le monde.
Exemple concret :
Le remplacement de votre pare-brise coûte 600 €. Votre contrat prévoit une franchise de 80 €. Vous paierez 80 € au réparateur. Votre assurance paiera les 520 € restants.
Si votre contrat d’assurance auto ne contient pas la garantie bris de glace, la situation est simple. Malheureusement, la totalité des frais sera à votre charge, que ce soit pour une réparation ou un remplacement.
Dans ce cas, votre premier réflexe doit être de demander plusieurs devis auprès de différents réparateurs. Les prix peuvent varier d’un garage à l’autre. Comparez les offres pour trouver la plus intéressante.
Sachez qu’une réparation d’impact coûte généralement entre 50 et 100 euros. Un remplacement complet est bien plus cher, avec des prix qui peuvent aller de 300 à plus de 1000 euros selon le modèle de votre véhicule (caméra, capteurs, etc.).
C’est une question que beaucoup d’automobilistes se posent. Un sinistre bris de glace va-t-il faire augmenter le prix de mon assurance l’année prochaine ?
La réponse est claire : non. Un sinistre « bris de glace » n’a aucun impact sur votre bonus-malus (ou coefficient de réduction-majoration). Il est considéré comme un sinistre non responsable. Vous pouvez donc faire votre déclaration sans craindre de voir votre prime d’assurance augmenter à cause de cet incident.
Voici quelques réponses aux questions que l’on se pose souvent lorsqu’on a un pare-brise endommagé.
Si vous voyez que l’impact se transforme en fissure ou que la fissure s’allonge, il faut agir très vite. Un pare-brise fragilisé est un risque pour votre sécurité. Contactez immédiatement un réparateur. Plus vous attendez, plus le remplacement deviendra la seule solution.
Oui. Grâce à la loi Hamon, votre assureur ne peut pas vous imposer un réparateur. Vous êtes libre de choisir le garage ou le spécialiste de votre choix. Cependant, de nombreuses compagnies d’assurance ont des réseaux de partenaires agréés. Passer par un de ces partenaires peut simplifier les démarches : souvent, vous n’aurez pas à avancer les frais (sauf la franchise).
Non, pas toujours. Depuis 2018, une fissure de plus de 30 cm sur le pare-brise est considérée comme une défaillance majeure au contrôle technique. C’est pareil pour tout impact situé dans le champ de vision du conducteur. Dans ces cas, votre véhicule sera recalé et vous devrez faire une contre-visite après le remplacement du pare-brise.
Oui, en général. La garantie bris de glace standard couvre au minimum le pare-brise, la lunette arrière et les vitres latérales. Pour les autres éléments comme le toit ouvrant, les phares ou les rétroviseurs, il faut vérifier les clauses de votre contrat. Certains contrats proposent des extensions de garantie pour couvrir tous les éléments vitrés de la voiture.
Dans la même catégorie
Votre voiture refuse de démarrer ce matin ? Un simple clic, un silence total, ou un moteur qui…
Votre voiture refuse de démarrer à cause d’une batterie déchargée ? Pas de panique. Ce guide vous montre…
Vous avez un doute sur une éventuelle amende ? Vous voulez vérifier si votre véhicule a été flashé…